Comment on joue à Dynastia
Un jeu de vie où l’adversaire, c’est l’impôt. Cinq choses à savoir, et tu peux commencer.
Un jour réel, une année de vie
Tu crées un personnage : un prénom, un métier, un premier logement, et le nom de ta dynastie. Puis le temps passe, mois après mois — même quand l’application est fermée.
À chaque retour, tu retrouves ton journal de vie : ce que tu as gagné, ce que tu as payé, ce qui t’est arrivé. Cinq minutes par jour suffisent ; un sablier fait avancer d’un an d’un coup.
La vie frappe à la porte
Une rencontre, une naissance, une promotion, un dégât des eaux, un contrôle fiscal. Une carte arrive, le temps s’arrête, tu tranches — et le jeu repart avec ta décision et ses conséquences, jusqu’au bout.
Entre deux cartes, tu gères : épargner, acheter un appartement, le louer, ouvrir une assurance-vie, faire une donation, écrire un testament.
L’État applique le barème
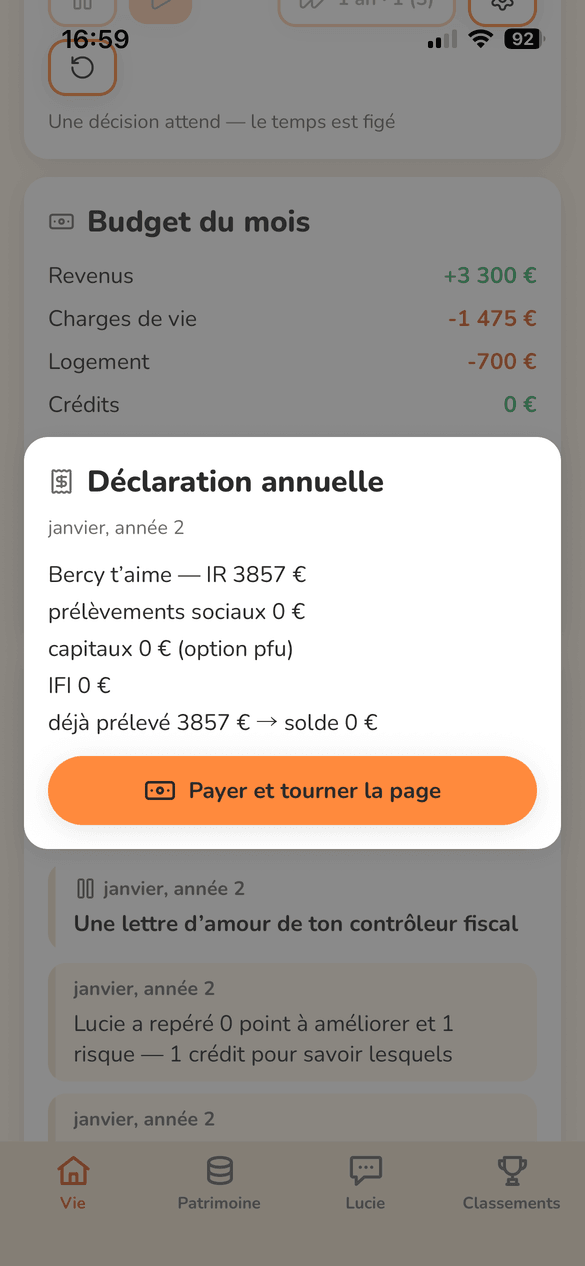
Chaque janvier, la déclaration tombe : impôt sur le revenu et quotient familial, prélèvements, IFI si tu y es. Les vrais barèmes français, calculés — pas résumés.
Les prix montent d’environ 2 % par an. Chaque janvier, les seuils — abattements de succession, franchises de l’assurance-vie, seuil de l’IFI, plafonds du PEA et du Livret, tranches de l’impôt — sont revalorisés, et ton avis d’imposition te le dit.
Tous les 3 à 5 ans, une carte « Loi de finances » t’annonce ce que le Parlement a voté : une revalorisation, un gel de 1 à 3 ans (les prix montent, les seuils non : une hausse d’impôt que personne ne vote, que la carte chiffre en euros pour ta famille), ou une réforme temporaire. Le retard des seuils sur les prix reste borné.
Le jeu te montre les chiffres bruts : prix, rendements, soldes. Ce qu’il y a derrière — quel arbitrage, quel piège, ce que ça coûtera à tes enfants — c’est le travail de Lucie.
Lucie, la conseillère du jeu
Lucie analyse la partie de ton personnage — jamais ta situation à toi — et t’explique : pourquoi cette assurance-vie, pourquoi ce démembrement, ce que change un versement après 70 ans.
Ses consultations se gagnent en jouant, et s’achètent aussi : c’est la seule chose que Dynastia vend. Lucie parle de ta partie, pas de toi. Ce n’est pas un conseil.
La mort n’est pas la fin, c’est le niveau 2
Ton personnage meurt à un âge que tu ne choisis pas. La succession se règle : abattements, rappel des quinze ans, clause bénéficiaire, régime matrimonial, testament. Ce qui reste va à ton héritier — et c’est lui que tu incarnes maintenant.
Score = actif brut − dettes − droits de succession. Deux joueurs aussi riches n’ont pas le même score : tout dépend de ce qu’ils ont anticipé. Génération après génération, tu bâtis une dynastie, un nom, un blason — et tu les mesures aux autres au classement.
Les niveaux
Tu choisis ton niveau en fondant ta dynastie ; il reste le même de génération en génération.
- Découverte — Pour une première vie. Le livret, deux assurances-vie, le PEA, le PER, ta maison et un bien à louer. Pas d’inflation. Les assurances-vie sont « Assurance-vie fonds euros » et « Assurance-vie actions », sans arbitrage. Le bien se loue en location nue. Pour transmettre : la donation en argent (et le don de somme d’argent), l’assurance-vie et la succession. La loi de finances ne change pas ; la Bourse et les taux bougent. L’impôt se calcule comme au Classique.
- Classique — Le jeu entier : tous les produits, l’inflation, la loi de finances.
- Expert — Tout le Classique, plus le vrai statut de loueur en meublé professionnel, la SARL de famille, la SCI et le mandat de protection future. Au-delà de 23 000 € de loyers meublés par an (indexés), et au-delà de tes revenus d’activité, tu deviens loueur professionnel : cotisations sociales, déficit sur ton revenu global, plus-value professionnelle, IFI selon ton bénéfice. La SARL de famille : un capital de 1 000 €, 1 500 € de frais de création, 1 800 € de comptable par an ; elle achète à crédit sans ta caution si tu apportes 40 % du prix, tu lui donnes des parts quand elles ne valent presque rien, et le rachat de parts coûte 5 % de droits. La SCI : tu choisis son régime en la créant, à l’impôt sur le revenu ou à l’impôt sur les sociétés, et ce choix ne se change plus. Elle détient des biens loués nus, des SCPI et un seul contrat de capitalisation, jamais un meublé : le meublé reste à la SARL. Avec « Prêter à la société », tu lui avances de l’argent en compte courant : elle te le rend sans impôt, mais il entre dans ta succession. À l’IS, la société paie 15 % jusqu’à 42 500 € de résultat (au départ de ta partie), 25 % au-delà ; tes dividendes sont imposés avec tes revenus de capitaux. Chaque année, la société est imposée sur un forfait : les sommes versées sur son contrat de capitalisation, plus les forfaits déjà imposés, multipliées par 105 % du taux d’État fixé à la souscription ; l’écart avec le gain réel est régularisé au rachat. À la vente d’un bien, la plus-value se calcule sur sa valeur nette des amortissements, sans abattement pour durée de détention. Une carte te propose des gros travaux, 8 % de la valeur du bien ; si tu refuses, le bien perd 5 % de sa valeur et reste vide 2 mois. Marié, tu peux aussi donner des parts en nue-propriété avec un usufruit successif au conjoint : à ton décès, il garde l’usufruit sans droits. Le mandat de protection future : en passant la main, devant le notaire (400 € de frais, indexés), ton parent peut te le faire signer. Il ne se signe plus une fois qu’il a perdu son autonomie. Il prend effet le mois où il devient dépendant, et tu gères alors son patrimoine : tu peux changer ses placements, vendre, déposer sur un livret qu’il détient déjà, verser sur ses contrats existants, demander une place en EHPAD et, quand il y est entré ou qu’il attend sa place, vendre sa maison si son conjoint n’y vit pas encore. Pour ses sociétés, tu choisis la politique de distribution, tu vends un de leurs biens ou une de leurs SCPI, tu rachètes un de leurs contrats ou tu y verses de leur trésorerie. Tu ne donnes jamais à sa place, tu n’investis pas, tu ne souscris rien et tu ne prêtes rien à sa société : tu ne traites pas non plus avec toi-même. Chaque janvier, une carte « compte de gestion » rend compte de ce que tu as fait (rattrapée si tu l’as manquée). Sans mandat, c’est le juge qui s’en charge (habilitation familiale) : le robot continue de gérer, mais plus aucune donation ne part. À tous les niveaux, un parent dépendant ne donne plus.
Chaque niveau a son classement. À la fin d’une vie en Découverte, tu choisis : continuer avec ton héritier, ou fonder la dynastie suivante en Classique (les Martin deviennent les Martin II). Ta première dynastie garde sa place au classement Découverte.
Tes premiers gestes
Dès la création de ton personnage, en cinq minutes.
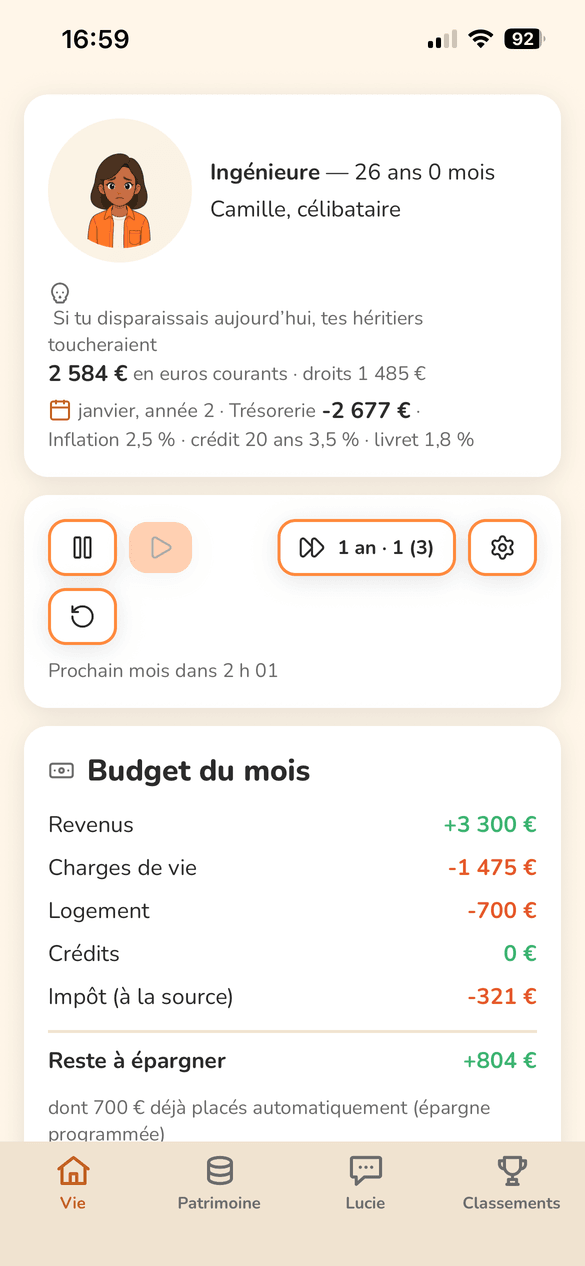
- Ton personnageTon personnage : son visage dit son humeur. Ton âge, ton métier, ta trésorerie, et ta famille, une ligne par personne. Ton score, ce que tes héritiers toucheraient, t’attend en tête de l’onglet Patrimoine.
- Le tempsUne minute réelle, un mois de vie. Pause et lecture. Le sablier fait passer un an d’un coup, tu en reçois un par jour. La roue, ce sont tes paramètres.
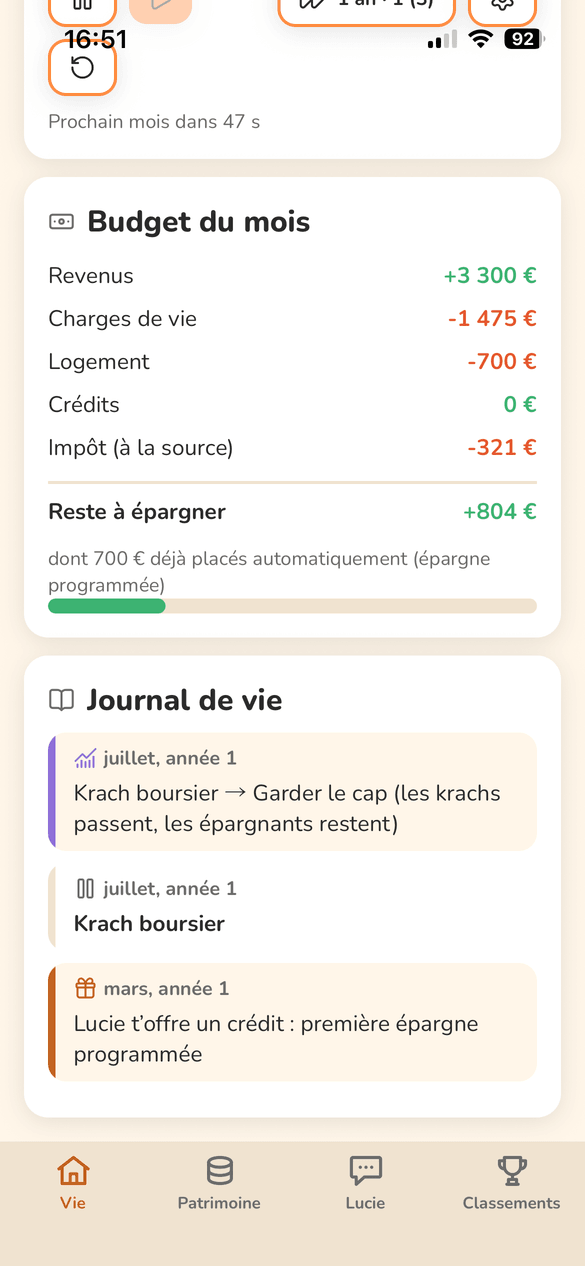
- Ton budgetChaque mois, ce qui reste après les charges et l’impôt, c’est ce que tu peux placer. Le laisser dormir sur le compte, c’est le laisser fondre.
- Ton journalTout ce qui t’arrive s’écrit ici : les cartes que tu as tranchées, les rendements, les mots de Lucie.
- Ton patrimoineIci, ton actif, tes dettes et la courbe qui se dessine au fil des années.
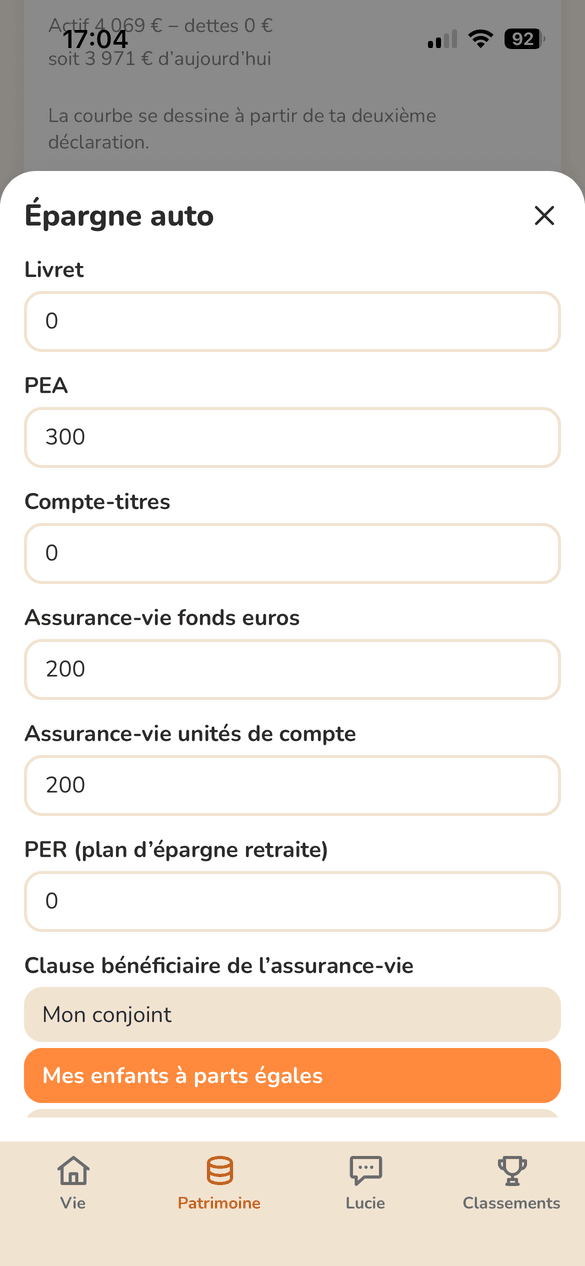
- Tes gestesTouche un bien pour agir dessus : déposer, retirer, vendre, donner. Ici, les gestes qui partent de rien — Épargne auto en premier, puis le Marché immobilier, et Anticiper pour le testament et les donations.
- LucieTa conseillère lit ta partie et t’explique les pièges et les arbitrages. Tu as trois crédits offerts : pose-lui ta première question.
- Le palmarèsTa dynastie face aux autres, mesurée après droits de succession. Deux joueurs aussi riches n’ont pas le même score.
Premier geste : règle ton épargne auto. Puis laisse le temps passer, et reviens quand une carte t’attend.
Tu joues déjà et tu veux savoir ce que le jeu calcule exactement ? Les règles du jeu, chapitre par chapitre : le budget, l’impôt, les placements, la famille, la transmission.
Questions fréquentes
Combien de temps dure une partie ?
Une génération dure plusieurs semaines : un jour réel fait passer une année de vie. Une dynastie complète, sur trois ou quatre générations, se joue sur plusieurs mois — à raison de quelques minutes par jour.
Est-ce que je dois donner mes vraies informations ?
Non, jamais. Tu crées un personnage de fiction avec un prénom et un métier ; le jeu ne te demande ni ton patrimoine, ni tes revenus, ni ta situation. Il fonctionne sans compte.
La fiscalité est-elle la vraie ?
Oui : barème de l’impôt sur le revenu et quotient familial, IFI, assurance-vie avant et après 70 ans, démembrement, droits de succession avec abattements et rappel des quinze ans. Les règles sont simplifiées quand elles n’apprennent rien, jamais quand elles changent le résultat.
Que se passe-t-il à la mort de mon personnage ?
Chacun de ses enfants a déjà sa vie — un métier, parfois un conjoint et des enfants, une épargne à lui. Tu choisis lequel tu incarnes : il repart avec ce qu’il a, les siens, et le patrimoine reçu net des droits de succession. C’est le niveau suivant : la transmission est le cœur du jeu, pas un épilogue.
Les prix et les seuils d’impôt bougent-ils dans le jeu ?
Oui. Les prix gagnent environ 2 % par an et les seuils sont revalorisés chaque janvier. Un gel, de temps en temps, les laisse en arrière : c’est une hausse d’impôt que personne ne vote. Dans Paramètres, tu peux afficher les montants en euros du premier jour pour comparer d’une époque à l’autre.
Qu’est-ce qui est payant ?
Le jeu est gratuit. Les consultations de Lucie, la conseillère du jeu, se gagnent en jouant et s’achètent aussi ; des sabliers permettent d’avancer plus vite. Aucun achat ne fait monter au classement.
Dynastia est-il un simulateur de ma succession ?
Non. Dynastia est un jeu de simulation qui met en scène un personnage de fiction. Ce n’est ni un conseil en investissement, ni un outil pour calculer ta propre situation.
Sortie fin 2026, sur iPhone et Android.
Sois là le premier jour